Domain halbschranke.de kaufen?
Wir ziehen mit dem Projekt
halbschranke.de um.
Sind Sie am Kauf der Domain
halbschranke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain halbschranke.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
AUHAGEN 41625 H0 Bahnübergang - HalbschrankeDR-Ausführung, manuell bedienbar. Die Schranken sind beweglich und zum Einbau eines Servos vorbereitet. Bei Gleisen mit Bettung, Höhe durch Unterbau ausgleichen. Straßenbreite 62 mm Höhe Schrankenbock 14 mm 62 x 135 mm26,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
AUHAGEN 43645 TT Bahnübergang - HalbschrankeDR-Ausführung, manuell bedienbar. Durch verschiedene Einlagen Gleisführung gerade und im Bogen möglich. Bei Gleisen mit Bettung, Höhe durch Unterbau ausgleichen. Straßenbreite 50 mm Höhe Schrankenbock 9 mm 100 x 105 mm im Bogen 100 x 83 mm gerade24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
AUHAGEN 44649 N Bahnübergang - HalbschrankeModerne Ausführung, manuell bedienbar. Durch verschiedene Einlagen für Gleisführung gerade und im Bogen verwendbar. Das Schaltschrankgebäude mit Fernsprecher liegt bei. Durch verschiedene Einlagen für Gleisführung gerade und im Bogen sowohl ein- als auch zweigleisig verwendbar. Bei Gleisen mit Bettung, Höhe durch Unterbau ausgleichen. Straßenbreite 32 mm Höhe Schrankenbock 7 mm26,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **

Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
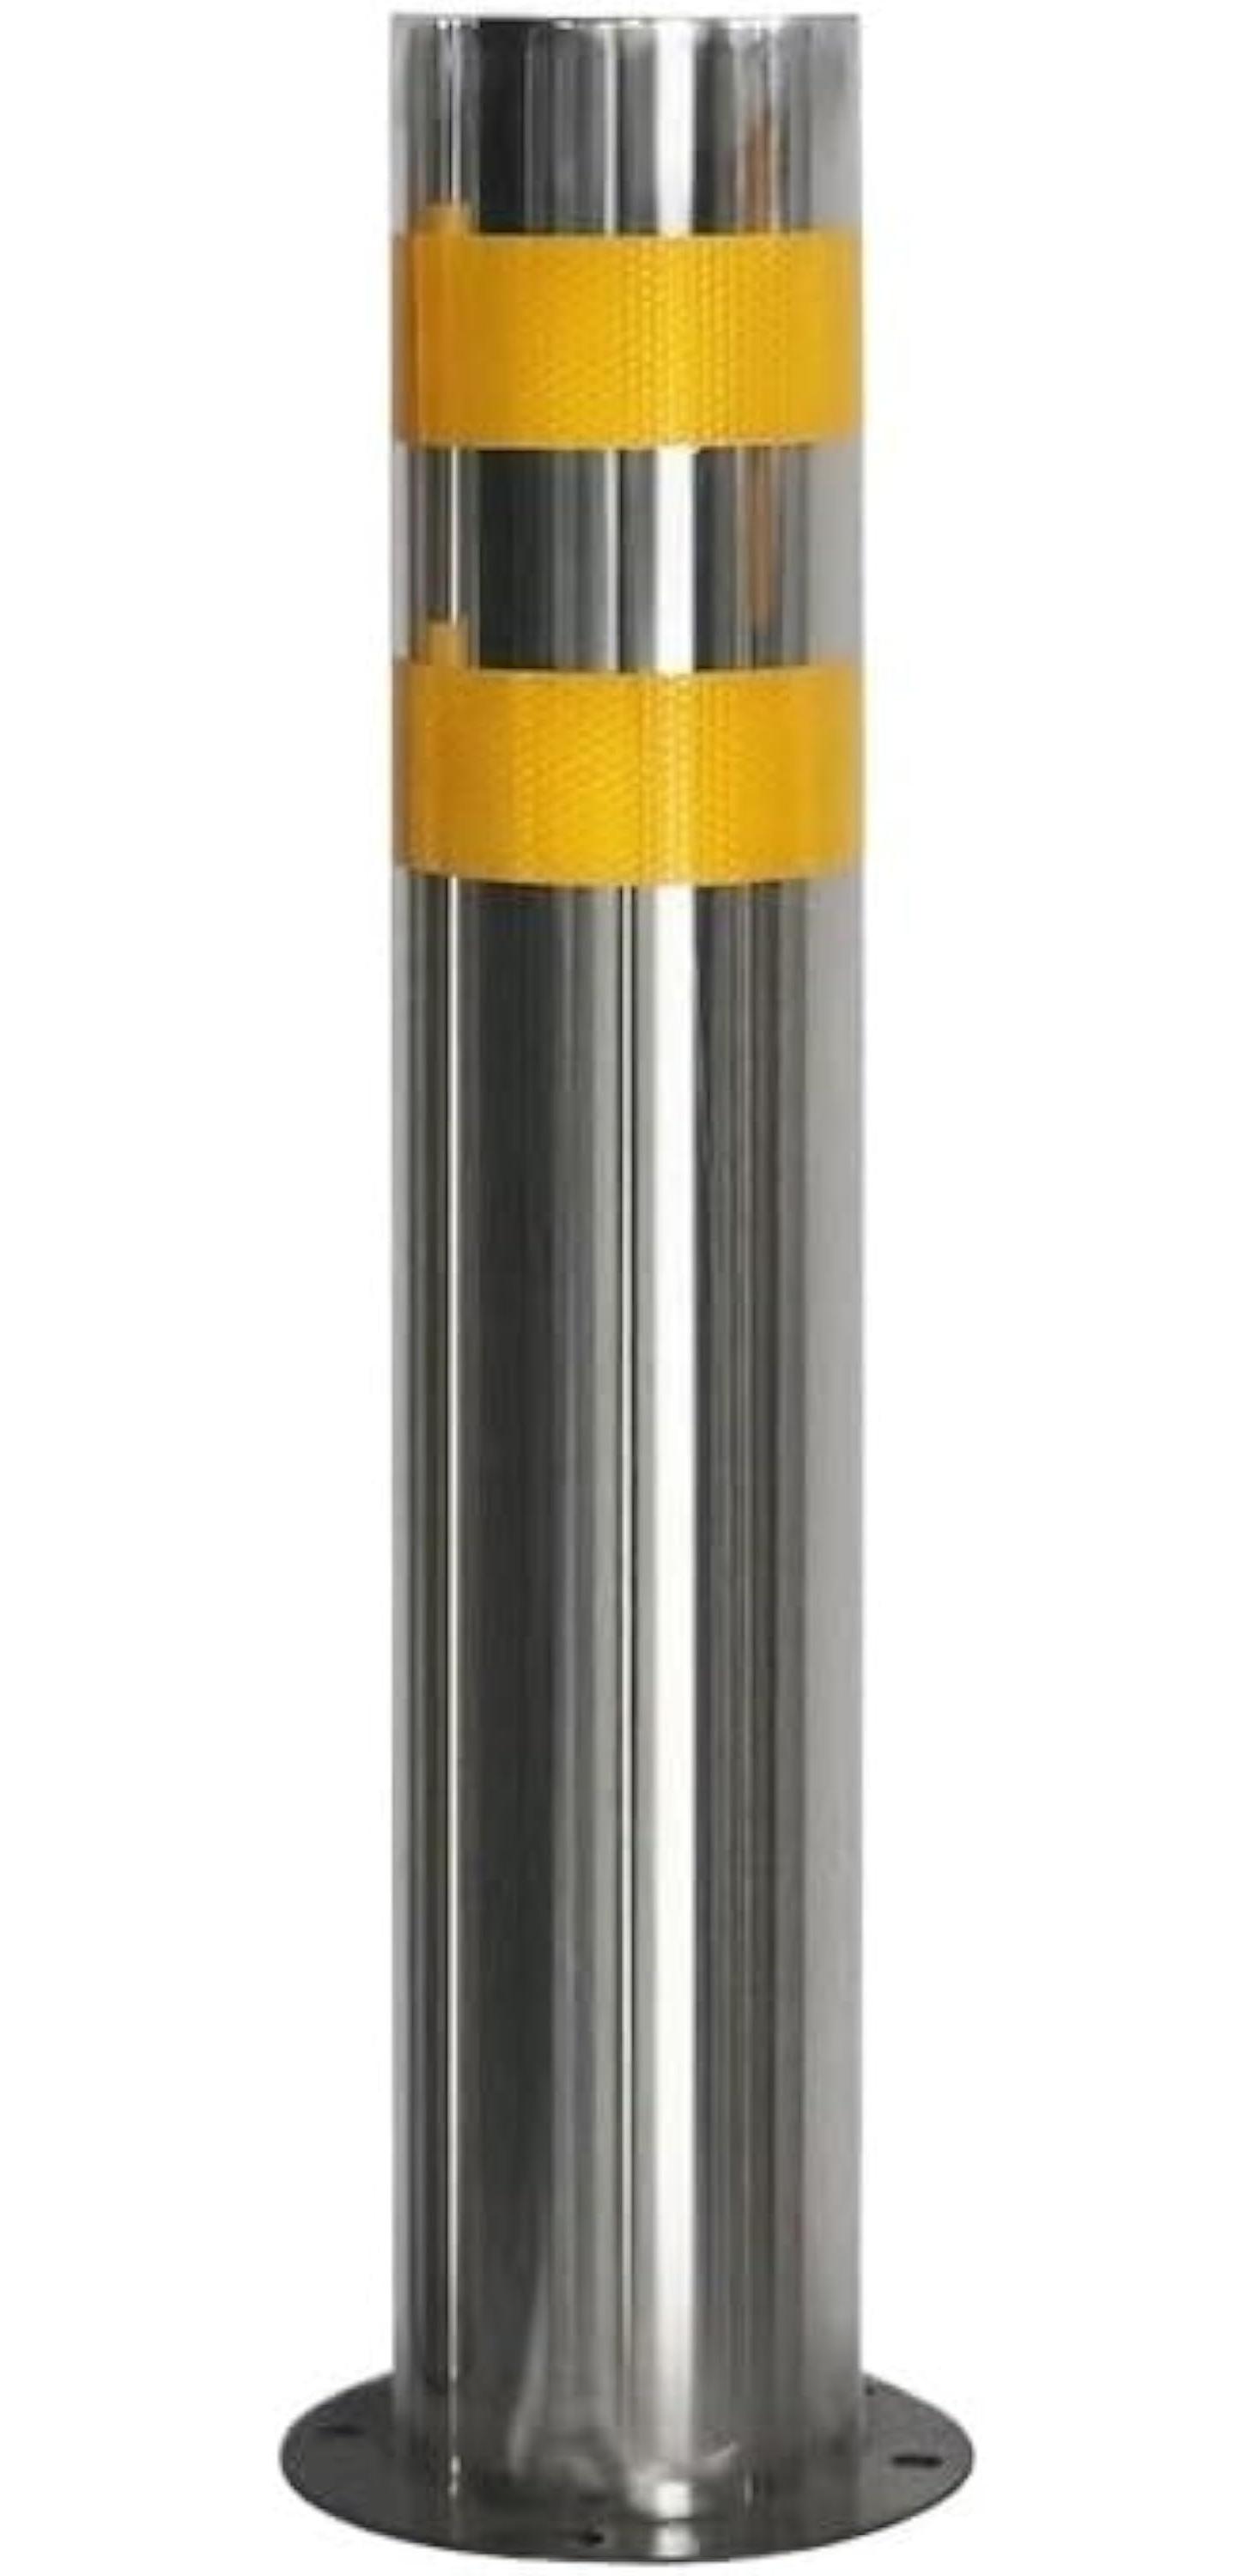
Verkehrsleitpfosten aus Edelstahl mit schwerem Sockel für Parkplätze - Höhenverstellbar (75 cm, 1 Stück) - Ideal für Sicherheit und VerkehrsregelungErhöhen Sie Sicherheit und Funktionalität mit unseren hochwertigen Edelstahlpollern, die Ihr Grundstück vor unerwünschtem Befahren schützen. Diese Poller eignen sich perfekt für eine Vielzahl von Anwendungen und sind ideal für Parkplätze, Gehwege, Radwege und Einfahrten. Sie bieten eine zuverlässige Lösung für gängige Parkprobleme und schützen gleichzeitig wertvolle Güter. Die auffällige gelbe Farbe sorgt für hohe Sichtbarkeit und macht sie zur idealen Wahl für schlecht beleuchtete Bereiche. So tragen sie zur Unfallverhütung bei und erhöhen die Aufmerksamkeit der Autofahrer. Unsere Poller sind aus massivem Edelstahl gefertigt und bilden eine robuste und witterungsbeständige Barriere, die ihren Glanz dauerhaft behält. Mit einem Pfostendurchmesser von 8,9 cm und einem Sockeldurchmesser von 13 cm sind unsere Poller witterungsbeständig und korrosionsresistent. Wählen Sie aus verschiedenen Höhen - 50 cm, 60 cm, 75 cm und 100 cm - mit individuellen Anpassungsmöglichkeiten, die Ihren spezifis865,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AUHAGEN 41625 H0 Bahnübergang - HalbschrankeDR-Ausführung, manuell bedienbar. Die Schranken sind beweglich und zum Einbau eines Servos vorbereitet. Bei Gleisen mit Bettung, Höhe durch Unterbau ausgleichen. Straßenbreite 62 mm Höhe Schrankenbock 14 mm 62 x 135 mm26,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
AUHAGEN 43645 TT Bahnübergang - HalbschrankeDR-Ausführung, manuell bedienbar. Durch verschiedene Einlagen Gleisführung gerade und im Bogen möglich. Bei Gleisen mit Bettung, Höhe durch Unterbau ausgleichen. Straßenbreite 50 mm Höhe Schrankenbock 9 mm 100 x 105 mm im Bogen 100 x 83 mm gerade24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
AUHAGEN 44649 N Bahnübergang - HalbschrankeModerne Ausführung, manuell bedienbar. Durch verschiedene Einlagen für Gleisführung gerade und im Bogen verwendbar. Das Schaltschrankgebäude mit Fernsprecher liegt bei. Durch verschiedene Einlagen für Gleisführung gerade und im Bogen sowohl ein- als auch zweigleisig verwendbar. Bei Gleisen mit Bettung, Höhe durch Unterbau ausgleichen. Straßenbreite 32 mm Höhe Schrankenbock 7 mm26,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
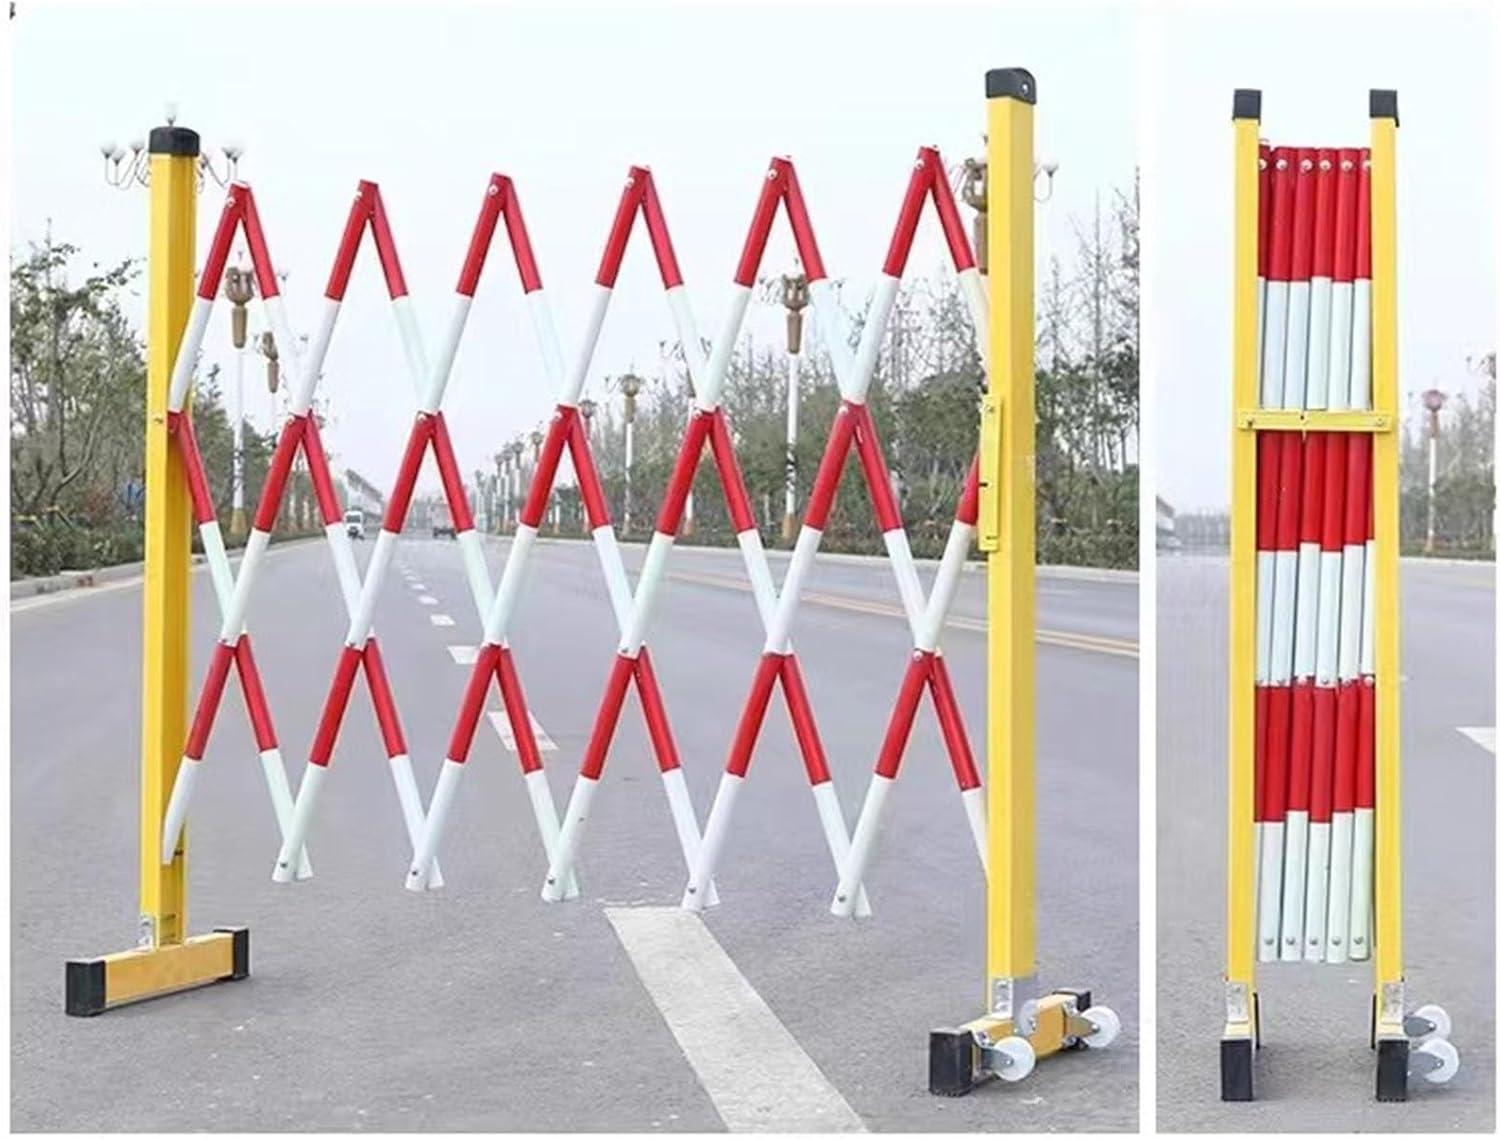
Ausziehbare Sicherheitsabsperrung für den Außenbereich, 3,9/4,9 Fuß hohe, Flexible Absperrung zur Kontrolle von Menschenmengen, einziehbarer Sicherheitsbauzaun zur Verkehrskontrolle und zumWir stellen unsere erweiterbare, bewegliche Straßensperren-Absperrung vor, ein unverzichtbares Hilfsmittel für Rettungskräfte, Abschleppwagen und Verkehrssicherheitsexperten. Diese vielseitig einsetzbaren Straßensperren eignen sich ideal zur Gefahrenkennzeichnung und Regelung des Fußgängerflusses in stark frequentierten Umgebungen wie U-Bahnen, Busbahnhöfen und Flughäfen. **Produktspezifikationen:** - **Material:** Fiberglas - **Farboptionen:** Gelb/Rot, Gelb/Schwarz - **Rohrdurchmesser:** 25 mm - **Höhenoptionen:** 1,2 m oder 1,5 m - **Längenoptionen:** Verfügbar in Größen von 2 m bis 10 m **Hauptmerkmale:** - **Leicht und tragbar:** Diese aus hochwertigem Fiberglas gefertigten Straßensperren bieten die perfekte Balance zwischen Stärke und Tragbarkeit, sodass sie leicht zu transportieren und aufzustellen sind. - **Haltbarkeit:** Unsere auf Langlebigkeit ausgelegten Straßensperren sind alterungs- und verschleißfest und halten so häufigem Gebrauch unter verschiedenen Bedingungen stand.2381,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.